يقف شهر أكتوبر 2026 بوصفه شهرًا حافلًا بالتطورات السياسية والاقتصادية المعقدة، التي تداخلت فيها الأزمات الإقليمية والدولية، وتشابكت فيها الحسابات العسكرية مع المسارات الدبلوماسية، وانعكست تداعياتها مباشرة على أسواق الطاقة والتكنولوجيا وحركة رؤوس الأموال العالمية.
فمن الممرات البحرية الاستراتيجية في الشرق الأوسط إلى عواصم القرار السياسي ومنابر المواجهة الدبلوماسية، تفاعلت مجموعة من الملفات الحساسة لتضع النظام الدولي أمام تحديات متزايدة، وتدفع الأسواق العالمية إلى مواجهة حالة مستمرة من عدم اليقين. وفي ظل هذا المشهد، لم يعد من الممكن فصل التطورات العسكرية عن حسابات الاقتصاد، أو قراءة التحركات الدبلوماسية بمعزل عن مصالح القوى الكبرى وتوازناتها الاستراتيجية.
أولًا: هندسة المواجهة الإقليمية: التفاوض تحت دويّ السلاح
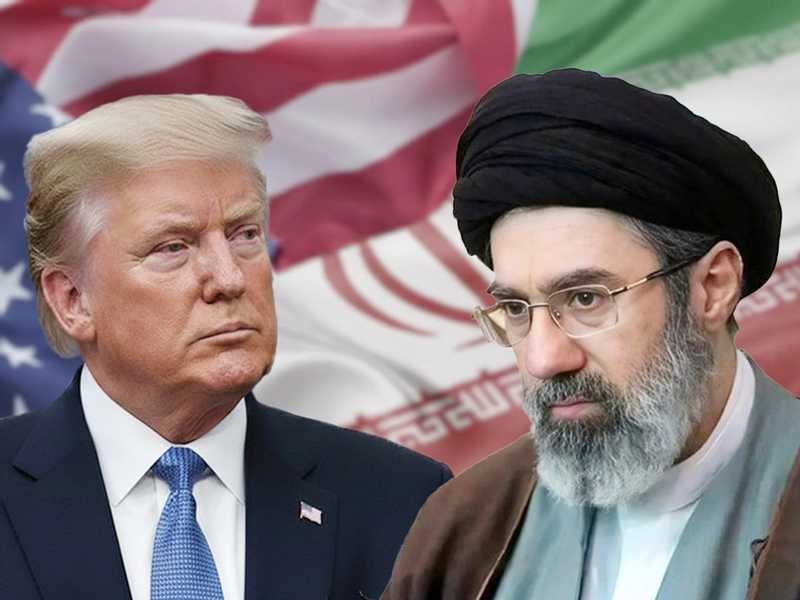
شهد مسار المواجهة الأميركية الإيرانية خلال أكتوبر تداخلًا معقدًا بين الاستعدادات الميدانية والوساطات الدبلوماسية. فقد تحرك الطرفان على حافة التصعيد، من دون الانزلاق الكامل إلى مواجهة شاملة ومفتوحة، فيما ظل أمن الملاحة البحرية والعقوبات الاقتصادية والملف النووي في صلب المعادلة.
الديناميات التفاوضية والوساطات الإقليمية
ترافقت دراسة واشنطن وطهران لخيارات التصعيد والرد مع تحريك قنوات الاتصال غير المباشرة، عبر وساطات إقليمية، من بينها قطر وباكستان. وتمحورت المفاوضات حول ثلاثة ملفات أساسية:
الملف النووي: التوصل إلى تفاهمات تتيح بناء الثقة وتوفير ضمانات متبادلة بشأن الالتزامات النووية.
العقوبات الاقتصادية: بحث إمكان تخفيف القيود المفروضة على إيران، بما يشمل القيود المرتبطة بالتجارة والموانئ والصادرات.
أمن الملاحة البحرية: ضمان حرية المرور في مضيق هرمز وحماية حركة التجارة الدولية وإمدادات الطاقة.
ومع انتقال المحادثات إلى الدوحة في ختام الشهر، برزت مساعٍ لبناء إطار تفاوضي قائم على الثقة المتبادلة، إلا أن الخلافات المتعلقة بترتيب الالتزامات والضمانات المطلوبة من كل طرف ظلت عقبة أمام التوصل إلى اتفاق حاسم.
جنوب لبنان وتداخل المسارات الإقليمية
استمر التوتر العسكري في جنوب لبنان، مع تسجيل غارات وقصف مدفعي في مناطق متفرقة، الأمر الذي خلّف تداعيات أمنية وسياسية واسعة، وأبقى الاستقرار الميداني عرضة للتطورات الإقليمية.
ورغم المحادثات العسكرية والأمنية التي عُقدت برعاية أميركية في مدينة تامبا، لبحث آليات الانسحاب والانتشار والترتيبات الأمنية، بقيت الملفات الميدانية متشابكة مع مسارات المواجهة الأوسع، من دون التوصل إلى صيغة نهائية تضمن الاستقرار.
ويكشف هذا التداخل أن الوضع في جنوب لبنان لا يمكن عزله عن الحسابات الإقليمية، ولا عن طبيعة التفاهمات المتعلقة بالمواجهة الأميركية الإيرانية ومستقبل التوازنات الأمنية في المنطقة.
مضيق هرمز وأمن الصادرات الخليجية
شكّل مضيق هرمز محورًا أساسيًا للمخاوف المتعلقة بالتجارة الدولية وأمن الطاقة. فقد أسهمت التهديدات التي طالت الناقلات البحرية في زيادة تكاليف الشحن والتأمين، وأعادت إلى الواجهة هشاشة سلاسل إمداد النفط والغاز في مواجهة الاضطرابات الجيوسياسية.
وفي المقابل، تجدد النقاش حول تفعيل ممرات بديلة وخطوط أنابيب برية وموانئ خارج نطاق المضيق، بهدف الحد من مخاطر الاعتماد على الممرات البحرية الضيقة. غير أن هذه البدائل لا توفر بالضرورة قدرة فورية على تعويض كامل الإمدادات التي تمر عبر هرمز.
وبذلك، أصبحت أسعار الطاقة أكثر حساسية للتطورات الميدانية والتصريحات السياسية، في ظل استمرار الأسواق في اعتماد سياسات التحوط لمواجهة احتمالات تعطل الإمدادات.
ثانيًا: التحولات السياسية الدولية: تعثر الدبلوماسية وأزمات الحكم
كشفت التطورات السياسية خلال أكتوبر عن اتساع الانقسامات داخل المؤسسات والتكتلات الدولية، بالتوازي مع استمرار الأزمات الحكومية في عدد من الدول المحورية. وأظهرت هذه التطورات تراجع القدرة على بناء توافقات واسعة بشأن القضايا الاستراتيجية، في وقت تتزايد فيه الحاجة إلى تنسيق دولي فعّال.
الانتخابات الإسرائيلية ومأزق تشكيل الأغلبية
بحسب الأرقام الواردة في المعطيات المتداولة عن الانتخابات البرلمانية الإسرائيلية في 27 أكتوبر، حصل معسكر بنيامين نتنياهو على 53 مقعدًا، مقابل 48 مقعدًا لمعسكر غادي آيزنكوت، فيما نالت الأحزاب العربية 19 مقعدًا من أصل 120 مقعدًا.
وتعني هذه الأرقام، إذا تأكدت رسميًا، أن أيًا من المعسكرين الرئيسيين لم يتمكن من بلوغ عتبة الأغلبية البرلمانية البالغة 61 مقعدًا بمفرده، ما يفتح الباب أمام مفاوضات معقدة لتشكيل الحكومة، ويزيد احتمالات التجاذب بين القوى السياسية بشأن التحالفات وشروط المشاركة في السلطة.
ولا تقتصر أهمية هذا المأزق على الجانب الداخلي؛ إذ يمكن أن ينعكس على القرارات السياسية والأمنية، وعلى قدرة الحكومة المقبلة على اتخاذ مواقف مستقرة في الملفات الإقليمية. فغياب أغلبية واضحة قد يحدّ من هامش المناورة، لكنه قد يدفع أيضًا إلى تبني مواقف متشددة بهدف توحيد القواعد السياسية المتنافسة.
مجموعة العشرين وتراجع التوافق الدولي
عكست نتائج اجتماع وزراء خارجية مجموعة العشرين في أتلانتا، وفق المعطيات الواردة، عمق الخلافات بين القوى الكبرى بشأن الملفات الدولية الحساسة، ولا سيما الحرب الروسية الأوكرانية والتطورات المرتبطة بالمواجهة مع إيران.
وأدى تعذر التوصل إلى بيان ختامي مشترك إلى إبراز حدود التوافق داخل المجموعة، في حين اتجهت الرئاسة الأميركية إلى إصدار بيان منفصل ركّز على سلاسل الإمداد وأمن الطاقة.
ويعكس هذا المشهد صعوبة التوفيق بين المصالح الاستراتيجية للدول الكبرى، خصوصًا عندما تتعارض حساباتها الأمنية والاقتصادية. كما يطرح تساؤلات حول قدرة المؤسسات متعددة الأطراف على صياغة استجابات مشتركة للأزمات، في ظل تصاعد التنافس الدولي وتراجع الثقة المتبادلة.
المسار الروسي الأوكراني
على الرغم من الترتيبات الإنسانية المحدودة والتصريحات التي أبدت استعدادًا مبدئيًا للتفاوض خلال الشهر، استمرت الحرب الروسية الأوكرانية في الضغط على أسواق الطاقة والأمن الأوروبي.
وبقي التوصل إلى تسوية سياسية شاملة بعيد المنال، في ظل استمرار الخلافات حول الشروط الأمنية والسياسية لأي اتفاق محتمل. ويعني ذلك أن تداعيات الحرب ستظل مرتبطة بتوازنات الميدان، وبمدى استعداد الأطراف المعنية لتقديم تنازلات متبادلة.
كما أن استمرار الحرب يفاقم الضغوط على الموازنات العامة، ويؤثر في أولويات الإنفاق الدفاعي والاستثماري، ويزيد من تعقيد المشهد الاقتصادي الأوروبي.
ثالثًا: الاقتصاد والأسواق: تقلبات الطاقة والذهب واختبار الأمن الرقمي
اتسمت الأسواق العالمية خلال أكتوبر بحساسية متزايدة تجاه المخاطر الجيوسياسية، ما انعكس في تحركات أسعار السلع والأصول المالية، وفي إعادة تقييم المستثمرين لمستويات المخاطر والعوائد.
النفط والتضخم وأسعار الفائدة
افتتح النفط الشهر عند مستويات مرتفعة تجاوزت 102 دولار للبرميل، وفق المعطيات الواردة، وسط مخاوف من تعطل الإمدادات عبر مضيق هرمز وتصاعد التوترات الإقليمية.
ويؤدي ارتفاع أسعار النفط، إذا استمر، إلى زيادة تكاليف النقل والإنتاج، ما ينعكس على أسعار السلع والخدمات ويغذي الضغوط التضخمية. كما يمكن أن يؤثر في عوائد السندات وتوقعات الأسواق بشأن مسار السياسة النقدية.
وفي مثل هذه الظروف، تجد البنوك المركزية نفسها أمام معادلة صعبة: فمن جهة، يتطلب احتواء التضخم الإبقاء على سياسات نقدية حذرة، ومن جهة أخرى، قد تؤدي أسعار الفائدة المرتفعة لفترة طويلة إلى إبطاء النمو الاقتصادي وزيادة أعباء الاقتراض على الحكومات والشركات والأسر.
تراجع الذهب رغم المخاطر الجيوسياسية
على الرغم من ارتباط الذهب تقليديًا بالتحوط من المخاطر، شهد المعدن الأصفر تراجعًا في نهاية الشهر، وفق المعطيات الواردة. ويمكن تفسير هذه الحركة بمجموعة من العوامل الاقتصادية والمالية المتداخلة.
أولًا، قوة الدولار: يؤدي ارتفاع الدولار عادةً إلى زيادة كلفة الذهب بالنسبة إلى حائزي العملات الأخرى، ما قد يحدّ من الطلب عليه.
ثانيًا، ارتفاع عوائد السندات: عندما ترتفع عوائد الأصول ذات الدخل الثابت، تزداد جاذبيتها النسبية مقارنة بالذهب الذي لا يدرّ عائدًا دوريًا.
ثالثًا، ضغوط السيولة: قد تدفع الحاجة إلى توفير السيولة بعض المستثمرين والمؤسسات إلى بيع الذهب لتغطية التزامات مالية أو تعويض خسائر في أسواق أخرى.
رابعًا، توقعات أسعار الفائدة: تؤثر توقعات استمرار السياسة النقدية المتشددة في قرارات المستثمرين، وتحدّ من قدرة الذهب على الاستفادة من المخاطر الجيوسياسية وحدها.
وعليه، فإن العلاقة بين الأزمات وارتفاع الذهب ليست آلية أو ثابتة؛ إذ تتوقف حركة المعدن على التفاعل بين المخاطر السياسية والدولار والعوائد الحقيقية والسيولة في الأسواق.
التكنولوجيا والعملات الرقمية
استمر التنافس التكنولوجي بين واشنطن وبكين، خصوصًا في مجالات أشباه الموصلات والذكاء الاصطناعي، بوصفهما قطاعين يرتبطان مباشرة بالقدرة الاقتصادية والتفوق الصناعي والأمن القومي.
وفي قطاع العملات الرقمية، برزت تقارير عن حادثة أمنية مرتبطة بمنصة «بينانس»، قُدّرت قيمتها بنحو 6.3 مليارات دولار، وفق المعطيات الواردة. وإذا تأكدت تفاصيل هذه الحادثة، فإنها ستطرح تساؤلات جدية حول أمن المنصات الرقمية، وآليات حماية الأصول، وفاعلية أنظمة الرقابة والاستجابة للهجمات السيبرانية.
وتتجاوز أهمية هذه المخاطر الخسائر المالية المباشرة؛ إذ يمكن للحوادث الأمنية الكبرى أن تهز ثقة المستثمرين، وتؤدي إلى اضطرابات في السيولة، وتزيد الضغوط المطالبة بتشديد الرقابة على المنصات العاملة في الأصول الرقمية.
رابعًا: استشراف المستقبل القريب: محددات المواجهة وحسابات الكلفة الاقتصادية
تؤسس التحولات التي شهدها أكتوبر لمرحلة تتقاطع فيها احتمالات التصعيد مع قيود استراتيجية واقتصادية تحدّ من حرية الحركة أمام القوى المعنية. ولا يمكن استشراف المسار المقبل من خلال القدرات العسكرية وحدها؛ إذ ينبغي احتساب كلفة الحرب، ومخاطر اضطراب الطاقة، وحسابات الاستقرار الداخلي، وقدرة الأطراف على تحمل تداعيات مواجهة طويلة.
أ. كلفة الحرب واحتمالات المواجهة الكبرى
عند تقدير احتمالات اندلاع مواجهة عسكرية واسعة بين الولايات المتحدة والكيان الصهيوني والسعودية من جهة، وإيران وحلفائها من جهة أخرى، تبرز الكلفة الاقتصادية بوصفها عاملًا مؤثرًا في حسابات التصعيد، وإن لم تكن كافية وحدها لمنع الحرب.
أمن الطاقة ومضيق هرمز: من شأن أي مواجهة واسعة أن تهدد حركة الملاحة في المضيق، بما قد يؤدي إلى ارتفاع حاد في أسعار النفط والغاز، وزيادة تكاليف النقل والتأمين، وتفاقم الضغوط التضخمية. وقد تمتد هذه التداعيات إلى الاقتصاد الأميركي والأوروبي والاقتصادات الآسيوية المعتمدة على واردات الطاقة.
الأولويات التنموية الخليجية: تستثمر السعودية موارد كبيرة في تنويع اقتصادها وتطوير بنيتها التحتية وجذب الاستثمارات. ومن هذا المنظور، يشكّل الاستقرار الإقليمي عنصرًا مهمًا في حماية المشاريع التنموية وتقليل المخاطر التي تواجهها الأسواق والاستثمارات.
التضخم والسياسة الداخلية الأميركية: تدرك واشنطن أن ارتفاع أسعار الطاقة يمكن أن ينعكس على تكاليف المعيشة والأسواق المالية وعوائد السندات، وأن استمرار الضغوط التضخمية قد يضيّق هامش المناورة أمام السياسة النقدية والاقتصادية. لذلك، تكتسب إدارة التصعيد أهمية تتجاوز الحسابات العسكرية المباشرة.
ومع ذلك، لا تعني هذه الاعتبارات أن الحرب الشاملة مستبعدة. فالكلفة الاقتصادية قد تشكل رادعًا، لكنها لا تمنع بالضرورة وقوع مواجهة نتيجة سوء تقدير النيات، أو خطأ في الحسابات، أو تصعيد متبادل يتجاوز الحدود التي أرادها أطرافه.
وقد يستمر الصراع، بدلًا من ذلك، في أشكال أقل اتساعًا، تشمل الضربات المحدودة والضغوط الاقتصادية والهجمات السيبرانية والتحركات غير المباشرة، إلى جانب مفاوضات شاقة تجري بالتوازي مع التوتر الميداني.
ب. إعادة تشكيل معادلة الطاقة وأمن الملاحة
إن استمرار المفاوضات من دون اتفاق حاسم قد يطيل مرحلة التوتر، ويُبقي الأسواق عرضة لتقلبات سريعة بفعل أي حادث أمني أو تطور سياسي.
ومن أبرز التداعيات المحتملة:
استمرار تقلب أسعار النفط بفعل المخاوف المرتبطة بأمن الإمدادات وحركة الملاحة.
تسريع الاستثمارات في خطوط الأنابيب البديلة والموانئ ومسارات النقل التي تقلل الاعتماد على الممرات البحرية الحساسة.
ارتفاع تكاليف التأمين والشحن، بما ينعكس على أسعار السلع المستوردة وتكاليف الإنتاج.
زيادة اهتمام الدول المستهلكة بتنويع مصادر الطاقة ومورديها، وتعزيز المخزونات الاستراتيجية.
لكن بناء البدائل يحتاج إلى استثمارات ضخمة ووقت طويل، كما أن قدرة هذه البدائل على تعويض الإمدادات المارة عبر مضيق هرمز تظل مرتبطة بسعتها التشغيلية والبنية التحتية المتاحة.
ج. تعثر الأطر الدبلوماسية متعددة الأطراف
يكشف تعثر التوافق داخل مجموعة العشرين عن اتساع الفجوة بين القوى الكبرى، وعن صعوبة بناء استجابة جماعية عندما تتعارض المصالح الأمنية والسياسية.
وفي المستقبل القريب، قد يترتب على ذلك:
تراجع فاعلية التكتلات الدولية التقليدية في إنتاج حلول مشتركة للأزمات.
تزايد الاعتماد على الدبلوماسية الثنائية والوساطات الإقليمية المباشرة، بما في ذلك الأدوار التي يمكن أن تضطلع بها قطر وباكستان.
انتقال بعض الملفات من المؤسسات الدولية الواسعة إلى قنوات تفاوض محدودة تضم الأطراف الأكثر تأثيرًا.
استمرار تأثير الانقسامات السياسية الداخلية في الكيان الصهيوني على تشكيل الحكومة المقبلة وعلى القرارات المرتبطة بالمفاوضات والتطورات الميدانية.
ولا يعني ذلك انتهاء دور المؤسسات متعددة الأطراف، بل يشير إلى تراجع قدرتها على فرض توافق شامل في القضايا التي تمس المصالح الاستراتيجية المباشرة للدول الكبرى.
د. تشديد الرقابة على الأمن الرقمي والتكنولوجي
تدفع المخاطر المرتبطة بالمنصات الرقمية، إلى جانب التنافس على تقنيات الذكاء الاصطناعي وأشباه الموصلات، نحو إعادة تعريف الأمن الاقتصادي والتكنولوجي.
ومن المتوقع أن تتزايد الضغوط في اتجاه:
تعزيز الأطر التنظيمية والرقابية المفروضة على منصات العملات الرقمية، ولا سيما ما يتعلق بحماية الأصول وإدارة المخاطر والإفصاح عن الحوادث الأمنية.
تطوير معايير أكثر صرامة للأمن السيبراني وحماية البيانات والبنية التحتية الرقمية.
توسيع التنافس الدولي على إنتاج أشباه الموصلات والتحكم في سلاسل توريدها.
التعامل مع الذكاء الاصطناعي بوصفه موردًا استراتيجيًا يرتبط بالتنافس الصناعي والأمن القومي والاستقلال التكنولوجي.
وبذلك، لم يعد الأمن الرقمي مسألة تقنية منفصلة عن السياسة والاقتصاد، بل أصبح جزءًا من منظومة الأمن الوطني والدولي، ومن عناصر القوة التي تتنافس الدول على امتلاكها والتحكم في بنيتها التحتية.
خاتمة: اقتصاد المخاطر يعيد رسم حدود القوة
تكشف تطورات أكتوبر 2026، وفق المعطيات المطروحة، عن عالم تتداخل فيه المواجهات العسكرية مع أدوات الضغط الاقتصادي، وتتشابك فيه المفاوضات الدبلوماسية مع أمن الطاقة والتكنولوجيا والسيادة الرقمية.
وتشير المؤشرات إلى أن المرحلة المقبلة قد تشهد استمرار التوترات الإقليمية، وتزايد تقلبات الأسواق، وتصاعد المنافسة بين القوى الكبرى، من دون أن يعني ذلك حتمية الانزلاق إلى حرب شاملة. فالكلفة الاقتصادية الباهظة تفرض قيودًا على قرارات التصعيد، لكنها لا تلغي مخاطر سوء التقدير أو الحسابات السياسية قصيرة الأمد.
وفي هذا السياق، لن تتحدد موازين القوة بالقدرات العسكرية وحدها، بل أيضًا بقدرة الدول على حماية اقتصاداتها، وتأمين سلاسل إمدادها، وإدارة أزماتها الداخلية، وتطوير أدواتها التكنولوجية، وبناء تفاهمات قادرة على احتواء الصراعات.
إن التحدي الأساسي أمام النظام الدولي لا يكمن في غياب أدوات القوة، بل في غياب التوافق على كيفية استخدامها وضبطها. وبين احتمالات التصعيد ومتطلبات الاستقرار، ستظل الأشهر المقبلة اختبارًا لقدرة القوى الإقليمية والدولية على التوفيق بين مصالحها الاستراتيجية وكلفة المواجهة، في عالم باتت فيه الحرب الاقتصادية والتكنولوجية جزءًا لا يتجزأ من الصراع على النفوذ والسيادة.
د. نبيلة عفيف غصن